

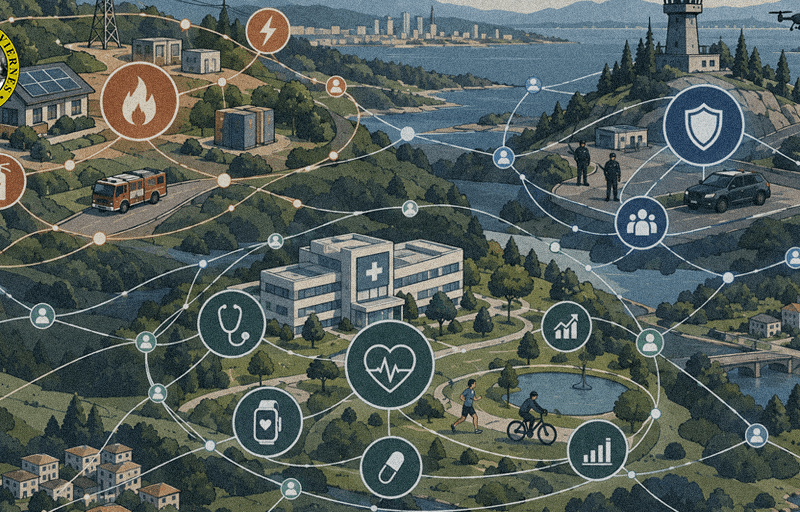
Cuando se plantea cómo podría funcionar una sociedad sin Estado, solemos imaginar empresas privadas sustituyendo de forma directa a los servicios públicos: hospitales privados en lugar de sanidad estatal, vigilantes privados en lugar de policías o carreteras de peaje en lugar de vías públicas. Sin embargo, las mejores aliadas de una sociedad libre son las aseguradoras, pues no se limitarían a entregar dinero después de que se produjera una enfermedad, un incendio o un robo. Su actividad principal podría desplazarse progresivamente hacia la prevención. Cuando una compañía se compromete a pagar las consecuencias económicas de un daño, adquiere un interés patrimonial directo en evitar que ese daño llegue a producirse. Cada enfermedad detectada a tiempo, cada incendio impedido y cada robo frustrado protege también el capital de la aseguradora.
Hans-Hermann Hoppe desarrolló esta idea especialmente en el ámbito de la seguridad. En The Private Production of Defense propone que las compañías de seguros podrían ofrecer protección personal, defensa de la propiedad y resolución de conflictos, pues serían precisamente las organizaciones con mayor interés económico en reducir la violencia y las pérdidas sufridas por sus clientes. Pero el razonamiento puede extenderse mucho más allá de la policía.
De curar enfermedades a conservar la salud
En el modelo sanitario actual, buena parte de la actividad se concentra en atender al paciente cuando la enfermedad ya se ha manifestado. Una aseguradora tendría incentivos para actuar mucho antes. Podría financiar revisiones periódicas, análisis personalizados, vacunación, seguimiento de enfermedades crónicas, programas para abandonar el tabaco, orientación nutricional o dispositivos capaces de detectar alteraciones en el sueño, el ritmo cardíaco o la glucosa. No serían necesariamente servicios gratuitos, sino que estarían incluidos en la prima porque podrían resultar más baratos que una hospitalización futura.
Esta evolución ya puede observarse parcialmente. La OCDE ha estudiado cómo las aseguradoras utilizan aplicaciones, dispositivos de monitorización, recompensas y programas de bienestar para mejorar la salud de sus clientes y reducir posteriormente el número y la gravedad de las reclamaciones. La organización describe este mecanismo como una posible ganancia para ambas partes: el asegurado conserva mejor su salud y la compañía soporta menos gastos médicos.
En cualquier caso, una compañía no tendrá demasiados incentivos para pagar hoy una prevención cuyos beneficios aparecerán dentro de veinte años si piensa que el cliente cambiará de aseguradora el próximo año. Un estudio publicado por el National Bureau of Economic Research concluyó que la elevada rotación entre compañías reduce los incentivos de las aseguradoras para invertir en la salud futura de sus clientes. Por eso, una sociedad basada ampliamente en seguros necesitaría pólizas sanitarias de larga duración, derechos de renovación y reservas portables. Cuando una persona cambiara de compañía, podría trasladar consigo una reserva acumulada que compensase su riesgo médico. Una propuesta académica similar fue desarrollada por John H. Cochrane en Time-Consistent Health Insurance, donde plantea contratos que permiten al asegurado trasladarse a otra compañía acompañado de una compensación económica destinada a cubrir el incremento de las primas derivado de una enfermedad de larga duración. La aseguradora dejaría así de vender consultas aisladas y pasaría a gestionar la salud del cliente durante buena parte de su vida.
Apagar el incendio antes de que comience
El seguro contra incendios constituye uno de los mejores ejemplos históricos de este principio. Después del Gran Incendio de Londres de 1666 surgieron compañías de seguros que no solo indemnizaban a sus clientes, sino que contrataban sus propios equipos para extinguir incendios. Las casas aseguradas se identificaban mediante placas metálicas, conocidas como fire marks. Podría pensarse que aquellas brigadas dejarían arder cualquier edificio no asegurado. Sin embargo, la documentación histórica de la London Fire Brigade indica que las compañías establecían reglas estrictas para que sus equipos atendieran todos los incendios que encontraran, con independencia de si el edificio estaba asegurado o de qué empresa lo aseguraba. La razón no era únicamente humanitaria, sino que una casa abandonada a las llamas podía propagar el fuego a toda una calle y provocar pérdidas enormes en propiedades que sí estaban aseguradas. La protección de terceros se convertía así en una consecuencia del propio interés económico de las compañías.
En una sociedad libre, el seguro de una vivienda podría incluir la inspección de la instalación eléctrica, los sistemas de calefacción, los materiales de construcción y la vegetación cercana. La compañía podría instalar sensores de humo y temperatura, financiar rociadores, conceder descuentos por materiales resistentes al fuego o exigir determinadas mejoras antes de aceptar un inmueble. En zonas expuestas a incendios forestales, su intervención sería todavía más amplia. Las aseguradoras podrían elaborar mapas de riesgo, inspeccionar urbanizaciones, financiar cortafuegos, exigir franjas de vegetación defensiva alrededor de las viviendas y contratar brigadas forestales comunes. La OCDE ha señalado que la cobertura aseguradora puede contribuir a ampliar la prevención de incendios mediante la identificación de las zonas expuestas y la creación de incentivos para que los propietarios inviertan en medidas de reducción del riesgo. Las brigadas no tendrían que pertenecer individualmente a cada aseguradora. Varias compañías podrían financiar conjuntamente servicios territoriales de extinción y rescate.
Seguridad antes que indemnización
Algo parecido ocurriría con los delitos. Una póliza contra robos no tendría por qué limitarse a devolver el valor de los objetos sustraídos. Podría incluir cerraduras, alarmas, cámaras, geolocalización, patrullas, acompañamiento en zonas peligrosas, investigación del delito y recuperación de los bienes. Después de indemnizar inmediatamente a la víctima, la compañía podría ejercer un derecho de subrogación frente al responsable para recuperar lo pagado. De esta forma, la persona perjudicada no tendría que esperar años hasta obtener una sentencia para recibir la indemnización cubierta, mientras que la aseguradora financiaría investigadores y abogados porque tendría un interés económico directo en identificar al agresor y recuperar el dinero desembolsado.
Además, la vigilancia privada organizada puede reducir determinados delitos. Un estudio sobre los distritos empresariales de Los Ángeles estimó que su implantación estuvo asociada con una reducción del 12% en los robos y del 8% en el conjunto de los delitos violentos. Estas organizaciones destinaban parte de sus recursos a medidas como la seguridad privada, la iluminación, la limpieza, las cámaras y la vigilancia del espacio. Otro experimento aleatorizado realizado en estaciones ferroviarias del sudoeste de Inglaterra relacionó las patrullas de agentes privados uniformados y desarmados con una reducción significativa del 16% en los delitos denunciados por las víctimas en el conjunto de las estaciones analizadas.
Las aseguradoras como reguladores privados
La función preventiva también podría extenderse a fábricas, edificios, vehículos y productos. Una compañía que cubriera explosiones industriales tendría incentivos para enviar ingenieros, inspeccionar maquinaria y establecer normas de seguridad. Esto ya ha ocurrido históricamente, por ejemplo, Hartford Steam Boiler fue fundada en 1866 combinando el seguro de calderas con su inspección técnica. Sus fundadores comprendieron que resultaba preferible prevenir una explosión que limitarse a indemnizarla. El seguro debía servir como incentivo para realizar inspecciones y como garantía de que estas se efectuarían correctamente. La empresa desarrolló los denominados Hartford Standards, que se convirtieron en especificaciones para el diseño, la fabricación y el mantenimiento de calderas. Más de siglo y medio después, la compañía continúa integrando los servicios de ingeniería, la inspección técnica y la prevención de pérdidas dentro de su actividad aseguradora.
En este modelo, las aseguradoras podrían convertirse en reguladores privados que responderían con su propio patrimonio. Una fábrica insegura pagaría primas más elevadas o no encontraría cobertura. Sin seguro, tendría dificultades para contratar trabajadores, obtener financiación, alquilar instalaciones o vender sus productos. En lugar de una norma uniforme dictada políticamente, distintas compañías experimentarían con inspecciones, estándares y tecnologías preventivas. El resultado no sería una sociedad sin instituciones, sino una sociedad en la que muchas instituciones dejarían de financiarse mediante impuestos y comenzarían a responder mediante contratos. El seguro ya no sería solamente una compensación después de la desgracia, sino que se convertiría en una industria dedicada a impedir que la desgracia ocurra.
En este sentido, la aseguradora podría terminar desempeñando muchas de las funciones que hoy atribuimos al Estado: proteger la salud, prevenir incendios, reducir la delincuencia, inspeccionar instalaciones o coordinar respuestas ante catástrofes. La diferencia fundamental no estaría tanto en la función realizada como en los incentivos que la sostienen y en su carácter voluntario. Mientras la Administración financia sus servicios mediante impuestos y no soporta directamente el coste de sus errores, la aseguradora perdería dinero cada vez que fallara la prevención y tendría que convencer voluntariamente al cliente de que su protección merece el precio pagado. Asumiría así parte de las tareas del Estado, pero sometida a la competencia, la responsabilidad contractual y el cálculo económico: las mismas funciones, pero con los incentivos correctos.


Deja una respuesta